Banco Nación ofrece una línea en UVA para vehículos de hasta 100 millones de pesos y financia el 100% sin prenda
La nueva operatoria, vigente desde el lunes 7 de septiembre, reemplaza la garantía prendaria y admite plazos de hasta cinco años, con tasas que arrancan en UVA más 19% para clientes con haberes y una opción de tope de cuota atado al índice salarial
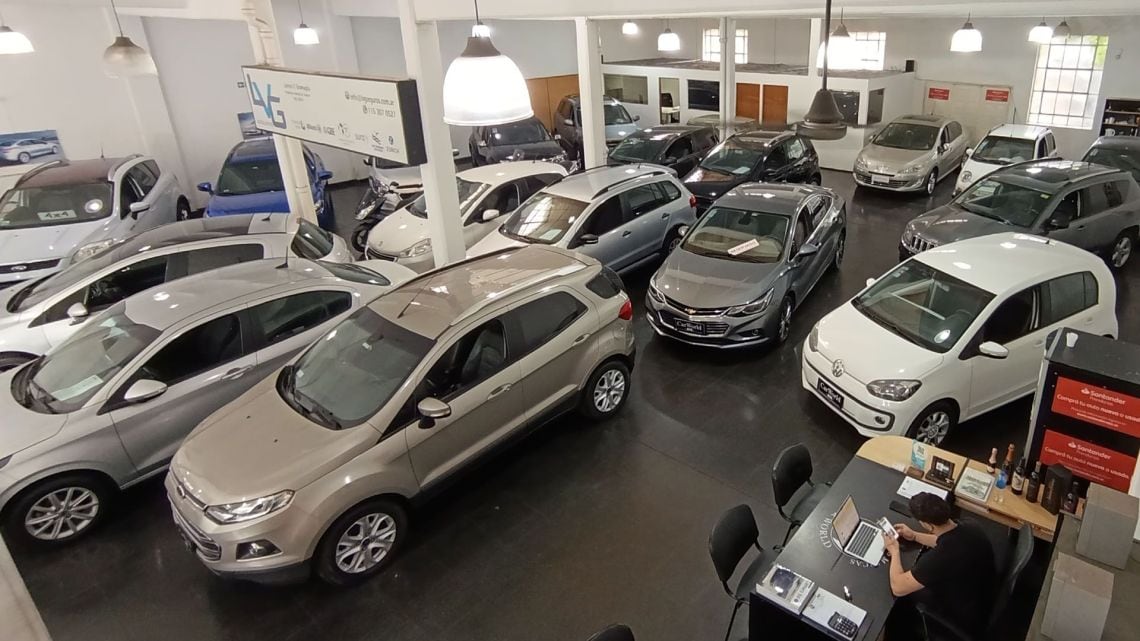
El Banco Nación puso en marcha una nueva modalidad de financiamiento automotor bajo la unidad UVA, una herramienta que hasta ahora había quedado reservada mayormente para créditos hipotecarios y que ahora se extiende a la compra de vehículos con el objetivo de abaratar la cuota inicial. La línea arrancó a operar el lunes 7 de septiembre y alcanza a automóviles, camionetas y utilitarios, tanto 0 kilómetro como usados con una antigüedad de hasta diez años.
Según los términos difundidos por la entidad, el monto máximo por solicitante se fijó en 100 millones de pesos, con la posibilidad de financiar hasta el 100% del valor del rodado y sin exigencia de prenda. Para acceder al beneficio, el cliente debe completar el trámite en cualquiera de los más de 1.400 concesionarios adheridos o en los cerca de 1.800 puntos de venta distribuidos en el país, con presentación del DNI y un proceso que se canaliza de forma digital.
Tasas, plazos y tope de cuota
- Clientes con haberes o jubilación en el banco: UVA más 19% de Tasa Nominal Anual.
- Clientes sin haberes en la entidad: UVA más 25% de TNA.
- Plazo de devolución: de 12 a 60 meses.
- La cuota no puede superar el 25% de los ingresos netos del solicitante.
- Existe una prima adicional de un punto porcentual anual que habilita un tope de cuota atado al Coeficiente de Variación Salarial (CVS).
Vamos a los números que publicó la propia entidad como referencia. Sobre un préstamo de 10 millones de pesos a 60 meses, un cliente con haberes en el banco arranca pagando 292.656 pesos mensuales bajo la línea en UVA, frente a los 424.330 pesos que exigiría la línea tradicional en pesos a tasa fija. Para quienes no perciben sus ingresos a través del Nación, la diferencia se repite: la cuota inicial en UVA se ubica en 343.333 pesos, contra 508.664 pesos en la línea en pesos.
La comparación interanual ayuda a dimensionar el esfuerzo que significa cada modalidad. Tomando como referencia la línea en pesos, el costo financiero total se encareció de forma considerable: para clientes con haberes, la TNA es de 36% y el plazo se extiende hasta 72 meses, con un tope de cuota que oscila entre el 30% y el 35% de los ingresos según el perfil. Para el resto, la TNA trepa a 46%. La línea en UVA, en cambio, ofrece una cuota inicial sensiblemente más baja, aunque el capital se ajusta periódicamente por la evolución del índice y, por lo tanto, el valor de la cuota puede modificarse a lo largo de la vida del préstamo.
Desde la entidad aclararon que los valores difundidos son estrictamente orientativos y que cada solicitud queda sujeta a la evaluación crediticia correspondiente y a las condiciones vigentes al momento de formalizar el trámite. El indicador a seguir en las próximas semanas es la trayectoria del índice UVA en relación con la inflación y con el Coeficiente de Variación Salarial, ya que esa relación determinará si el mecanismo de tope de cuota termina siendo efectivamente activado por los usuarios que opten por pagar la prima adicional.