Billetes deteriorados: qué exige el Banco Central a los bancos para aceptar el canje en ventanilla
La normativa fija requisitos mínimos de superficie y condiciones de los fragmentos, y aclara que el servicio no puede restringirse a clientes con cuenta en la entidad
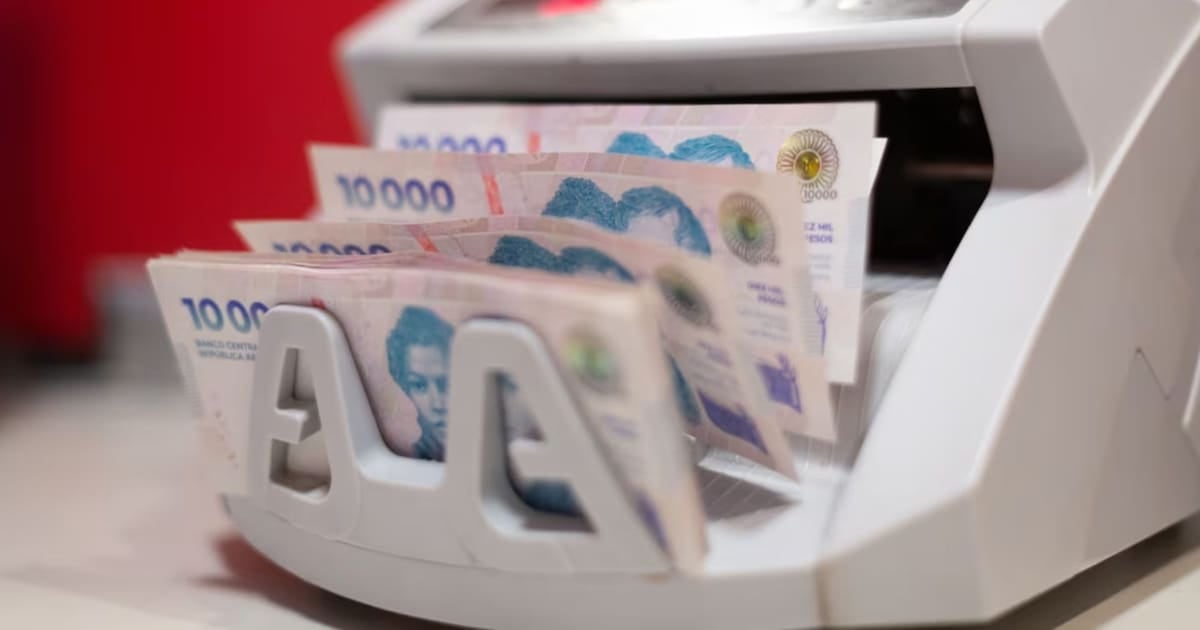
Tener un billete roto, manchado o descolorido no equivale a perder el dinero. El Banco Central de la República Argentina estableció con precisión en qué casos las entidades financieras están obligadas a canjearlo y bajo qué condiciones pueden declinar la operación, un aspecto que suele pasar desapercibido para buena parte de los usuarios del sistema bancario.
Según lo dispuesto por la Sección 3 del cuerpo normativo dedicado a la Circulación Monetaria, los bancos minoristas deben ofrecer el canje de billetes deteriorados a cualquier persona que se presente en ventanilla, independientemente de si posee o no una cuenta abierta en esa entidad. El servicio debe prestarse dentro del horario habitual de atención al público y no puede ser suspendido por decisión unilateral del banco, lo que convierte al trámite en una obligación de alcance general y no en una cortesía discrecional.
Cuándo un billete es considerado deteriorado
La normativa caracteriza como deteriorado a aquel billete que, como consecuencia del uso, se encuentra roto, perforado, manchado, descolorido, sucio, quemado o dañado de forma involuntaria. La condición central que habilita el canje es que conserve al menos el 60% de su superficie respecto del ejemplar completo: por debajo de ese umbral, la entidad no está obligada a aceptarlo en el mostrador.
Requisitos cuando el billete está fragmentado
- Todos los pedazos deben pertenecer con total evidencia a un mismo ejemplar, de modo que pueda reconstruirse sin dudas la integridad del billete.
- Si los fragmentos son presentados en piezas separadas, la persona solicitante debe procurar reunirlos al momento de concurrir a la entidad.
- En caso de que el deterioro impida identificar con certeza el valor o la denominación, el banco puede remitir la presentación al Banco Central para un análisis técnico, previa consulta al organismo.
- Esa remisión debe acompañarse de una nota con membrete, por duplicado, con la fecha de presentación, la numeración del billete cuando se conozca, la denominación y la suma estimada.
Una vez procesados por la entidad, los billetes recibidos son depositados en el Banco Central, lo que cierra el circuito administrativo del canje. El procedimiento no contempla costo alguno para quien presenta el billete, dado que se trata del reconocimiento de un valor de curso legal que el emisor está obligado a sustituir cuando conserva los requisitos mínimos de integridad.
Qué hacer ante un rechazo indebido
Si una entidad rechaza el canje en situaciones que la normativa considera válidas, el usuario cuenta con la posibilidad de presentar un reclamo a través de los formularios web habilitados por el organismo monetario. En la práctica, la recomendación extendida por distintos especialistas en consumo financiero consiste en conservar el billete rechazado y solicitar por escrito la fundamentación de la negativa, de modo de respaldar la presentación ante el Banco Central.
Vamos a los números: la exigencia del 60% de superficie como umbral mínimo no es un dato menor, ya que convierte al reconocimiento en un parámetro objetivo y verificable tanto para el cliente como para el personal de ventanilla. Hasta aquí, el indicador a seguir es la difusión que el propio Banco Central haga del procedimiento entre las entidades y los usuarios, dado que el cumplimiento efectivo depende tanto de la obligación normativa como de que el público conozca el derecho que le asiste.
Te puede interesar